Gouvernements et presse, tout comme Don Quichotte, combattent vaillamment des ennemis qui n’existent que dans leur imagination.
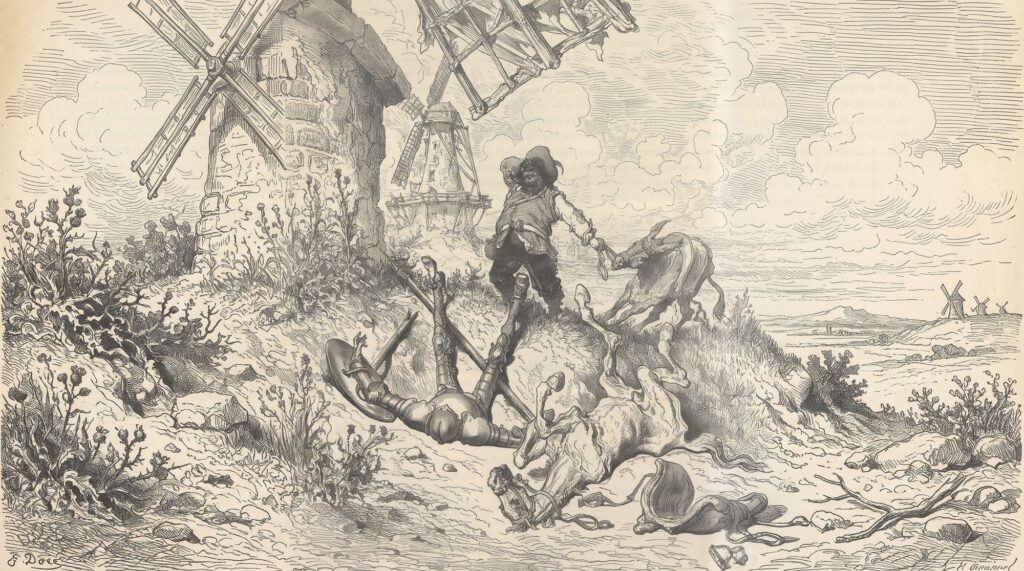
Je soupçonne que Miguel de Cervantès, le grand auteur espagnol, s’il était né en ce siècle, aurait conçu Don Quichotte comme un parlementaire débordant de propositions de loi, ou comme quelque chroniqueur « spécialisé » des pages Économie d’un grand quotidien. Imaginez avec moi notre héros maladroit, brandissant sa plume contre le « marché oppresseur » ou le « capital spéculatif ». S’il gardait la malchance qui lui est coutumière, il naîtrait sans doute dans un pays d’Amérique latine et, sans jamais s’en rendre compte, ne douterait pas de combattre des géants en chargeant les moulins qui font tourner l’économie. Son grand ennemi ? Le dollar !
En vérité, ce marché si personnifié, qui n’est ni méchant ni bon, n’est qu’une multitude de personnes qui tentent de survivre rationnellement dans un monde qui, en général, s’obstine à les traiter en suspects.
Poussons plus loin la fantaisie : face à tant de méfiance, on peut s’attendre à ce que ce géant, avec une régularité lassante, se réveille nerveux. Surtout lorsqu’on l’accuse d’être le méchant du roman.
Curieuse coïncidence : des pays mondialement réputés pour leur talent en matière de télénovelas, comme le Brésil, le Mexique, la Turquie, le Venezuela ou la Colombie, sont aussi parmi les plus habiles à faire de l’économie la méchante d’un feuilleton. Tous seraient des décors parfaits pour une adaptation actualisée de ce chef-d’œuvre. En général, parce qu’ils adorent suivre la même vieille recette, qui ne manque jamais de finir engluée dans le mélodrame que tout le monde a déjà vu d’innombrables fois. Pour une raison ou une autre, ils pensent que cela vaut la peine de le revoir.
Voyez ! Nos journaux politico-économiques réunissent souvent tous les personnages qu’il faut pour rendre hommage à Cervantès dans cet exercice d’imagination : les incompris et, surtout, les courageux, moralement convaincus, mais néanmoins complètement dans l’erreur.
Selon le projet Profil du journaliste brésilien (UFSC, RETIJ et SBPJOR)*, par exemple, la majorité des journalistes brésiliens se situe à gauche ou au centre gauche (81 %). C’est probablement l’une des raisons de cette hostilité. Je l’illustre ici par le pays qui possède le plus grand marché au sein du groupe des nations à télénovelas. Ce constat a toutefois été dressé à maintes reprises par bien d’autres organismes, dans de nombreux pays.
On peut voir dans ce chiffre un « pourquoi », car cette majorité porterait en elle une formation, des traditions intellectuelles et des visions du monde davantage fondées sur des modèles hiérarchiques de pouvoir, comme c’est souvent le propre de l’esprit collectiviste. Autrement dit, leurs conceptions peuvent ignorer ou refuser une certaine perception des choses : celle selon laquelle elles peuvent être, par nature et dans leur fonctionnement, décentralisées et distribuées. Peut-être les voient-ils ainsi parce qu’ils jugent ce type d’agencement trop désorganisé et chaotique. Donc injuste. Et qu’il faudrait dompter.
Par conséquent, ils considèrent que l’organisation des choses passe généralement par des structures centralisées. Ce qui laisserait entendre que certains types d’ordre seraient toujours commandés par quelqu’un. Un méchant ou un héros, au sommet d’un écosystème en forme de pyramide. Voilà, personnifié, notre géant.
Dans cette hypothèse, quand le dollar monte, la faute n’en revient ni à la demande, ni au dérapage budgétaire, ni à l’insécurité juridique : elle revient au « marché », ce cruel chevalier invisible qui conspire contre le noble peuple de la Manche.
On le sait, le marché ne saurait être traité comme une entité, encore moins comme un personnage ou une société secrète. C’est un écosystème en équilibre dynamique. Un grand bazar de décisions individuelles, où des millions d’agents (personnes ou institutions), chacun avec ses intérêts et ses humeurs, ajustent le prix des choses en fonction des informations disponibles. Chercher dans tout cela une volonté unique et supérieure est aussi délirant que d’accuser le vent de faire tourner le moulin.
Malheureusement, pour qui préfère voir le monde comme une structure hiérarchique de pouvoir, raisonner à partir d’une compréhension qui admet la décentralisation est presque offensant. Si personne ne commande, à qui faire porter le chapeau ? Et s’il n’y a pas de coupable, comment écrire le gros titre ?
L’histoire devient plus intéressante lorsqu’on s’aperçoit que cette confusion est utile. La presse, dont la santé financière dépend historiquement du plus gros annonceur de son pays, l’État, a trouvé dans la diabolisation du marché un excellent procédé rhétorique.
En faire un ennemi extérieur est une façon élégante d’aider les autorités à justifier leurs erreurs. C’est le méchant idéal : sans visage, il ne donne pas d’interviews et n’intente pas de procès. Ainsi, chaque irresponsabilité budgétaire devient la résistance des « spéculateurs », chaque dévaluation de la monnaie, la faute des « forces de Wall Street ». Une entité aussi abstraite que le Zeitgeist ou la prétendue « opinion publique ».
C’est un récit de manuel : on crée le monstre pour l’attaquer et, au passage, proposer davantage d’intervention de l’État afin de « protéger le pays » du retour de la créature. Le cycle s’auto-entretient avec une efficacité admirable. Don Quichotte serait comblé ! Le dragon imaginaire est terrassé chaque jour et, le lendemain, renaît pour justifier une nouvelle aventure.
Un marché sous respiration artificielle
Il est vrai aussi que certains marchés ne font rien pour améliorer leur propre réputation. Bridé, surréglementé et monopolisé, le prétendu capitalisme de certaines régions, comme l’Amérique latine et les pays méditerranéens, ressemble plutôt à un athlète qui s’entraîne avec un demi-poumon. Peu d’acteurs, beaucoup de concentration et encore plus de bureaucratie. Dans un tel climat d’interventionnisme, le marché évoque en réalité un club fermé. Une version déformée de l’écosystème. Dans ce cocktail privé à la liste d’invités restreinte, les flux sont dominés par quelques géants, tandis que le reste du pays regarde de l’extérieur en maugréant contre la cupidité des grands. Voilà pourquoi ces baleines éveillent une paranoïa digne de Moby Dick. On comprend le sentiment anticapitaliste et « anti-patrons » dans de tels environnements, mais chaque roman en son temps.
Pendant ce temps, dans des pays comme les États-Unis, ce fameux marché est bien moins schizophrène. Ce n’est pas un hasard si les capitaux finissent par y affluer. Une toile puissante et plus homogène d’agents et d’échanges. Des millions d’investisseurs de toutes tailles, qui se disputent chaque centime, rendent le système fluide, liquide, fait de « vases communicants » et, par conséquent, plus sain. En fait, plus démocratique.
La plupart des Brésiliens, des Turcs, des Grecs ou des Mexicains n’investissent pas en actions, ne détiennent pas d’obligations d’entreprise et ne suivent pas les indices boursiers*. Pour le citoyen moyen, IBOV, BIST, ATHEX ou BMV, leurs indices boursiers respectifs, sonnent davantage comme des noms d’administrations que comme des indicateurs. Le marché devient ainsi un concept lointain et, d’une certaine manière, un organe supérieur et central de plus, quelque chose qui existe au journal télévisé, mais pas dans la vie réelle.
Sur le marché américain, à l’inverse, les variations de la Bourse influent sur l’humeur nationale : retraites, fonds de pension et épargne en dépendent. Un contraste saisissant avec des pays où les fluctuations des actifs à court terme touchent davantage les gros titres que les portefeuilles. Là où il n’y a pas d’expérience directe, ce sont les récits qui règnent.
Des géants partout : le mythe national de l’ennemi invisible
Le « marché » joue donc, dans l’imaginaire de certains, le même rôle que l’« impérialisme » dans les années 1960 et 1970 : c’est le méchant qui justifie tout. Il sert à expliquer l’inflation, le chômage, la flambée du dollar et même le changement climatique, au besoin. Au passage, il offre à la presse et au gouvernement une cible commune, ce qui les aide toujours à entretenir de bonnes relations commerciales et idéologiques.
Le marché est le véritable héros
Au XVIIe siècle, peu après la mort de Miguel de Cervantès, la Hollande avait créé les Compagnies des Indes orientales et occidentales (les premières sociétés cotées de l’histoire, soutenues par des milliers d’actionnaires individuels). Le principe de la décentralisation financière se révélait donc déjà supérieur aux monopoles d’État des couronnes ibériques. Tandis que les Provinces-Unies prospéraient grâce à un modèle de capital dispersé et de responsabilité partagée, le Portugal et l’Espagne, patrie du noble déchu Don Quichotte, s’accrochaient à leurs Maisons de commerce (la Casa da Guiné, la Casa da Índia e de Angola et la Casa de Contratación de Séville), organismes bureaucratiques, tous rigoureusement contrôlés par le roi, dont les monopoles d’État étouffaient l’initiative privée en cette féconde époque d’essor du commerce maritime international.
Le résultat, aujourd’hui, parle de lui-même. Tandis que la Hollande inventait la Bourse moderne et un modèle de gouvernance presque républicain dans le commerce, les empires ibériques se noyaient dans l’or des colonies, mais finissaient endettés et politiquement autoritaires. En somme, le capital décentralisé a produit richesse et liberté ; le capital centralisé a produit dépendance et propagande. Les Latino-Américains, hélas, ont hérité davantage de la seconde tradition que de la première.
En dernière analyse, le marché (sous sa forme la plus liquide, homogène et transparente) est l’expression la plus pure de la démocratie moderne et ne doit en aucun cas être confondu avec le méchant de ce roman. Aucune assemblée, aucun référendum ni aucun parlement ne traduit aussi immédiatement la volonté et le sentiment collectifs que la hausse et la baisse d’un actif. Le prix est une information ! (Friedrich Hayek, essai « The Use of Knowledge in Society », publié en 1945 dans l’American Economic Review.) Dans un marché sain, chaque investisseur, si petit soit-il, fait pression sur le pouvoir avec son propre argent, en plaçant ou en retirant ses ressources. Le résultat apparaît en temps réel, sans médiation, sans censure ni rhétorique. C’est le suffrage universel des prix, au service de l’aventure de chacun des chevaliers de notre histoire. N’agissons pas en fous !
Note sur les sources
Les chiffres qui étayent l’argument ci-dessus proviennent de registres de conservation de titres et d’enquêtes publiques ; ils mesurent des choses différentes selon les pays et donnent donc un ordre de grandeur, non une comparaison exacte. Au Brésil, la B3 recensait 5,7 millions de CPF (numéros fiscaux) de particuliers investis en produits à revenu variable au deuxième trimestre 2026, catégorie qui comprend les fonds immobiliers, les ETF et les BDR, et pas seulement les actions. Le Raio X do Investidor de l’Anbima montre que 36 % de la population de 16 ans et plus place son argent dans un produit financier, mais l’édition 2023 indiquait que les actions n’étaient détenues que par 2 % de la population totale. En Turquie, le MKK, dépositaire central du pays, enregistrait 6,4 millions d’investisseurs en actions en avril 2026, chiffre instable : selon Türkiye Today, il est passé de 8,34 millions en mai 2024 à 6,53 millions en juin 2025. En Grèce, le rapport d’avril 2026 d’Euronext Athens fait état d’une moyenne mensuelle de 34 328 investisseurs actifs en début d’année et d’une part étrangère de 69,7 % de la capitalisation totale. Au Mexique, les 27,7 millions de comptes ouverts auprès des maisons de courtage, dont plus de 96 % appartiennent à un seul établissement, mesurent des comptes numériques et non des actionnaires ; c’est pourquoi je ne les convertis pas en proportion de la population, d’autant que 74,1 % des actifs des fonds d’investissement, selon l’AMIB, sont placés dans des fonds obligataires.
Référence
MICK, Jacques ; LIMA, Samuel (coord.). Perfil do jornalista brasileiro: características demográficas, políticas e do trabalho de quem informa o país. Florianópolis : Insular ; Universidade Federal de Santa Catarina (UFSC), 2021. Disponible sur : https://perfildojornalista.ufsc.br/. Consulté le 25 oct. 2025.