Governos e imprensa, assim como Dom Quixote, lutam bravamente contra inimigos que só existem na imaginação.
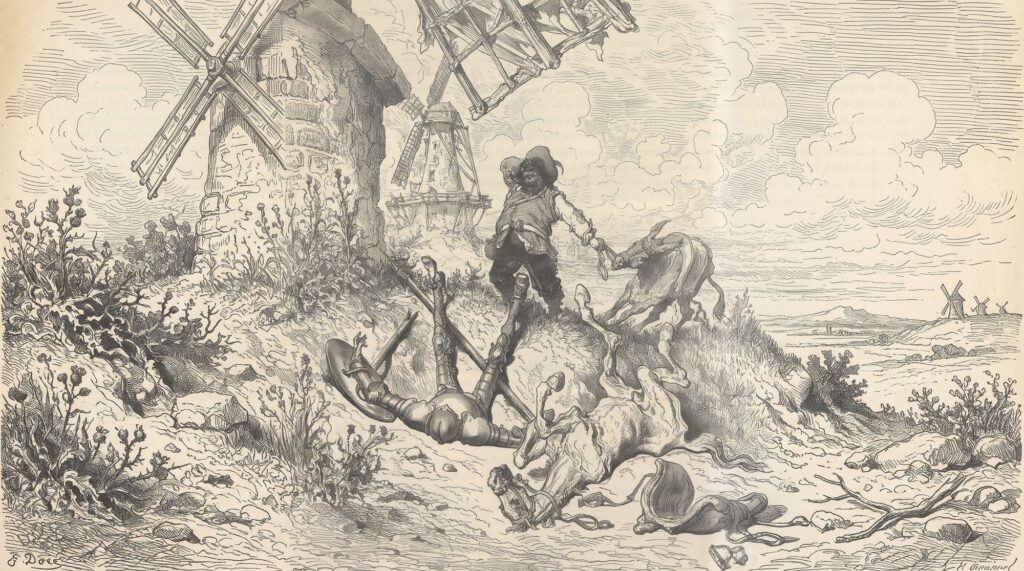
Desconfio que Miguel de Cervantes, o grande autor espanhol, caso tivesse nascido neste século, teria concebido Dom Quixote como um parlamentar cheio de iniciativas ou algum comentarista “especializado” do caderno de Finanças de um grande jornal. Imagine comigo nosso herói atrapalhado, empunhando sua pena contra o “mercado opressor” ou o “capital especulativo”. Mantivesse o azar que lhe é comum, certamente nasceria em um país latino-americano e, sem jamais perceber, não duvidaria estar combatendo gigantes ao atacar os moinhos que giram a economia. Seu grande inimigo? O dólar!
Na verdade, esse tão personificado mercado, que não é mau nem bom, consiste apenas de uma multidão de pessoas tentando sobreviver racionalmente em um mundo que, no geral, insiste em tratá-las como suspeitas.
Aprofundemo-nos na fantasia: diante de tanta desconfiança, é de se esperar que esse gigante, com cansativa regularidade, acorde nervoso. Especialmente quando é acusado de ser o vilão do romance.
Curiosa coincidência como países mundialmente famosos pela criatividade para novelas, a exemplo de Brasil, México, Turquia, Venezuela ou Colômbia, são também alguns dos mais habilidosos para interpretar a economia como essa vilã de um folhetim. Seriam todos cenários perfeitos para uma adaptação atualizada dessa obra-prima. No geral, porque adoram seguir aquela receita de sempre, infalível em terminar lambuzada pelo melodrama que todo mundo já assistiu inúmeras vezes. Por alguma razão, acreditam que vale a pena ver de novo.
Veja! Nossos noticiários político-econômicos, não raro, possuem todos os personagens para honrarmos Cervantes nesse exercício imaginativo: os mal compreendidos e, principalmente, os corajosos e moralmente convictos, no entanto, completamente equivocados.
Segundo o projeto Perfil do Jornalista Brasileiro – UFSC, RETIJ e SBPJOR*, por exemplo, a maior parte dos jornalistas brasileiros é de esquerda ou centro-esquerda (81%). Provavelmente, essa seria uma das razões para tal implicância. Ilustro aqui, com o país que possui o maior mercado dentro do grupo das nações noveleiras. Esse cenário foi exaustivamente observado, no entanto, por diversas outras entidades, em vários países.
Podemos entender esse dado como um porquê, pois essa maioria carregaria consigo, formação, tradições intelectuais e crenças de mundo mais baseadas em modelos hierárquicos de poder, como tende a ser da natureza coletivista. Ou seja, suas visões podem ignorar ou recusar uma percepção específica das coisas: a de que elas podem ter natureza e funcionar de forma descentralizada e distribuída. Talvez enxerguem dessa maneira, por julgarem esse tipo de arranjo, desorganizado e caótico demais. Portanto, injusto. Precisando ser domado.
Por consequência, entendem que a organização das coisas, geralmente se dá por estruturas centralizadas. O que sugeriria que certos tipos de ordenamentos seriam sempre comandados por alguém. Um vilão ou um herói, no topo de um ecossistema em forma de pirâmide. Estaria aí, personificado o nosso gigante.
Nessa hipótese, quando o dólar sobe, a culpa não é da demanda, do descontrole fiscal, tampouco das incertezas jurídicas: é do “mercado”, esse cruel cavaleiro invisível que conspira contra o nobre povo de La Mancha.
Como se sabe, o mercado não pode ser tratado como uma entidade, muito menos como um personagem ou uma organização secreta. É um ecossistema em equilíbrio dinâmico. Um grande bazar de decisões individuais, onde milhões de agentes (pessoas ou entidades), cada um com seus próprios interesses e humores, ajusta o preço das coisas levando em conta as informações disponíveis. Tentar achar uma vontade unificada e superior nisso tudo é tão delirante quanto culpar o vento por mover o moinho.
Infelizmente, para quem prefere ver o mundo como uma estrutura hierárquica de poder, argumentar baseado em entendimentos que contemplam descentralização é quase ofensivo. Se não há ninguém mandando, em quem pôr a culpa? E se não há culpado, como escrever a manchete?
A história fica mais interessante quando se percebe que essa confusão é útil. A imprensa, cuja saúde financeira depende historicamente do maior anunciante de seus países, o governo, encontrou na demonização do mercado um excelente expediente retórico.
Transformá-lo em inimigo externo é uma forma elegante de ajudar as autoridades a justificarem seus erros. É um vilão perfeito, sem rosto, que não dá entrevista e não processa. Assim, cada irresponsabilidade fiscal vira resistência dos “especuladores”, cada desvalorização cambial, culpa das “forças de Wall Street”. Uma entidade tão abstrata quanto o Zeitgeist ou a dita “opinião pública”.
É uma narrativa de manual, pela qual se cria o monstro, para atacá-lo e, de quebra, propor-se mais intervenção estatal a fim de “proteger o país” do retorno dessa criatura. O ciclo se retroalimenta com eficiência admirável. Dom Quixote ficaria satisfeito! O dragão imaginário é derrotado todos os dias, e, no dia seguinte, renasce para justificar mais uma aventura.
Um mercado que respira por aparelhos
É verdade também, que certos mercados não ajudam a melhorar suas próprias reputações. Reprimidos, hiper-regulados e monopolizados, o suposto capitalismo de certas regiões, como a América Latina e os países do Mediterrâneo, parece mais um atleta que treina com o pulmão pela metade. Poucos players, muita concentração e ainda mais burocracia. Em tal ambiente de intervencionismo, o mercado lembra, na verdade, um clube fechado. Uma versão distorcida do ecossistema. Nesse coquetel privado com sua lista restrita, os fluxos são dominados por alguns poucos gigantes, e o resto do país observa de fora, resmungando sobre a ganância dos grandes. Por isso, essas baleias despertam a paranoia na intensidade de Moby Dick. É de se entender o sentimento anticapitalista e “anti-empresário” em ambientes assim, mas falemos de um romance por vez.
Enquanto isso, em lugares como os Estados Unidos, esse tal mercado é bem menos esquizofrênico. Não por menos, o capital acaba correndo para lá. Uma teia poderosa e mais homogênea de agentes e trocas. Milhões de investidores de todos os tamanhos, concorrendo por cada centavo, tornam o sistema fluido/líquido, “vasocomunicante” e, por consequência, mais saudável. De fato, mais democrático.
A maioria dos brasileiros, dos turcos, dos gregos ou dos mexicanos não investe em ações, não tem títulos privados, não acompanha índices de mercado*. Para o cidadão médio, IBOV, BIST, ATHEX ou BMV, seus respectivos índices da bolsa de valores, soam mais como nome de repartição pública do que de indicador. Assim, o mercado vira um conceito distante e, de certa forma, como mais um órgão superior e central, algo que existe nos telejornais, mas não na vida real.
No mercado americano, por contraste, a oscilação da bolsa mexe com o humor nacional: aposentadorias, fundos de pensão e poupanças dependem disso. Contraste forte com lugares onde, a flutuação dos ativos no curto prazo, afeta mais as manchetes do que os bolsos. Onde não há experiência direta, reinam as narrativas.
Gigantes por todos os lados: o mito nacional do inimigo invisível
O “mercado”, portanto, cumpre no imaginário de alguns, o mesmo papel que o “imperialismo” cumpria nas décadas de 60 e 70: é o vilão que justifica qualquer coisa. Serve para explicar a inflação, o desemprego, o dólar alto e até as mudanças climáticas, se for preciso. De quebra, dá à imprensa e ao governo um alvo comum, algo que sempre os ajuda a manter boas interrelações comerciais e ideológicas.
O mercado é o verdadeiro herói
No século XVII, pouco depois da morte de Miguel de Cervantes, a Holanda criara as Companhias das Índias Orientais e Ocidentais (as primeiras empresas de capital aberto da história, sustentadas por milhares de acionistas individuais). Logo, o princípio da descentralização financeira já se mostrava superior aos monopólios estatais das coroas ibéricas. Enquanto os Países Baixos prosperavam sob um modelo de capital disperso e responsabilidade compartilhada, Portugal e Espanha, terra do decadente fidalgo Dom Quixote, insistiam em suas Casas de Comércio (Casa de Guiné, Casa da Índia e de Angola e a Casa de Contratación de Sevilha), entes burocráticos, todos rigidamente controlados pelo rei, com monopólios estatais que sufocavam a iniciativa privada dessa frutífera época de expansão do comércio marítimo internacional.
O resultado, hoje, fala por si. Enquanto a Holanda inventava a bolsa de valores moderna e um modelo de governança quase republicano no comércio; os impérios ibéricos se afogavam no ouro das colônias, mas terminavam endividados e politicamente autoritários. Em suma, o capital descentralizado produziu riqueza e liberdade; o capital centralizado produziu dependência e propaganda. Os latino-americanos, infelizmente, herdaram mais da segunda tradição do que da primeira.
Em última instância, o mercado (quando em sua forma mais líquida, homogênea e transparente) é a expressão mais pura da democracia moderna e não deve ser confundido de forma alguma com o vilão desse romance. Nenhuma assembleia, plebiscito ou parlamento traduz de modo tão imediato a vontade e o sentimento coletivo quanto o sobe e desce de um ativo. Preço é informação! (Friedrich Hayek, ensaio “The Use of Knowledge in Society”, publicado em 1945 na American Economic Review.) Em um mercado são, cada investidor, por menor que seja, pressiona o poder com o próprio dinheiro, alocando ou desalocando seus recursos. O resultado aparece em tempo real, sem mediação, censura ou retórica. É o sufrágio universal dos preços, a serviço da aventura de todo e cada um dos cavaleiros dessa nossa história. Não ajamos como loucos!
Nota sobre as fontes
Os números que sustentam o argumento acima vêm de registros de custódia e de pesquisas públicas, e medem coisas diferentes em cada país, por isso servem para dar ordem de grandeza, não para comparação exata. No Brasil, a B3 contabilizava 5,7 milhões de CPFs de pessoas físicas em renda variável no segundo trimestre de 2026, categoria que inclui fundos imobiliários, ETFs e BDRs, e não apenas ações. O Raio X do Investidor, da Anbima mostra que 36% da população de 16 anos ou mais aplica em algum produto financeiro, mas a edição de 2023 indicava que ações estavam presentes em apenas 2% da população total. Na Turquia, a MKK, depositária central do país, registrava 6,4 milhões de investidores em ações em abril de 2026, número instável: segundo a Türkiye Today, ele caiu de 8,34 milhões, em maio de 2024, para 6,53 milhões, em junho de 2025. Na Grécia, o relatório de abril de 2026 da Euronext Athens informa uma média mensal de 34.328 investidores ativos no início do ano e uma participação estrangeira de 69,7% da capitalização total. No México, as 27,7 milhões de contas nas casas de bolsa, das quais mais de 96% pertencem a uma única instituição, medem contas digitais, não acionistas, e por isso não as converto em proporção da população, até porque 74,1% dos ativos dos fundos de investimento, segundo a AMIB, estão em fundos de dívida.
Referência
MICK, Jacques; LIMA, Samuel (coords.). Perfil do jornalista brasileiro: características demográficas, políticas e do trabalho de quem informa o país. Florianópolis: Insular; Universidade Federal de Santa Catarina (UFSC), 2021. Disponível em: https://perfildojornalista.ufsc.br/. Acesso em: 25 out. 2025.