Gobiernos y prensa, igual que Don Quijote, luchan con bravura contra enemigos que solo existen en la imaginación.
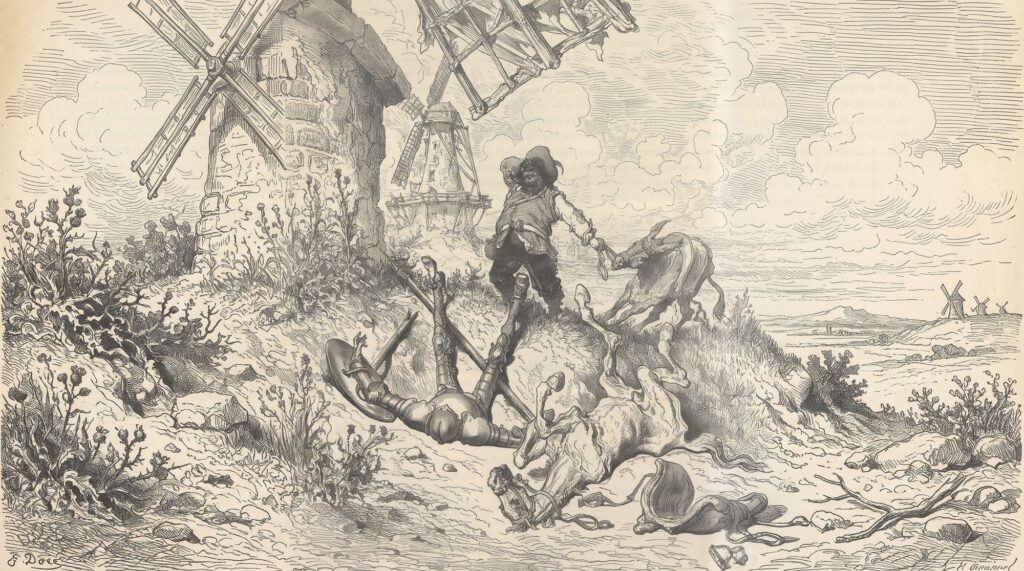
Sospecho que Miguel de Cervantes, el gran autor español, de haber nacido en este siglo, habría concebido a Don Quijote como un parlamentario lleno de iniciativas o como algún columnista «especializado» de la sección de Economía de un gran periódico. Imagine conmigo a nuestro torpe héroe, empuñando su pluma contra el “mercado opresor” o el “capital especulativo”. Si conservara la mala suerte que le es habitual, sin duda nacería en un país latinoamericano y, sin darse cuenta jamás, no dudaría de estar combatiendo gigantes al embestir los molinos que mueven la economía. ¿Su gran enemigo? ¡El dólar!
En realidad, ese mercado tan personificado, que no es ni malo ni bueno, no es más que una multitud de personas que intentan sobrevivir racionalmente en un mundo que, por lo general, se empeña en tratarlas como sospechosas.
Ahondemos en la fantasía: ante tanta desconfianza, es de esperar que ese gigante, con fatigosa regularidad, amanezca nervioso. Sobre todo cuando se le acusa de ser el villano de la novela.
Curiosa coincidencia que países mundialmente famosos por su creatividad para las telenovelas, como Brasil, México, Turquía, Venezuela o Colombia, sean también algunos de los más hábiles para presentar la economía como la villana de un folletín. Todos serían escenarios perfectos para una adaptación actualizada de esa obra maestra. En general, porque les encanta seguir la receta de siempre, infalible para acabar embadurnada del melodrama que todo el mundo ya ha visto incontables veces. Por alguna razón, creen que vale la pena volver a verlo.
¡Mire! Nuestros noticieros político-económicos, a menudo, tienen todos los personajes para honrar a Cervantes en este ejercicio imaginativo: los incomprendidos y, sobre todo, los valientes y moralmente convencidos que, sin embargo, están completamente equivocados.
Según el proyecto Perfil del Periodista Brasileño (UFSC, RETIJ y SBPJOR)*, por ejemplo, la mayor parte de los periodistas brasileños es de izquierda o de centroizquierda (81%). Probablemente esa sea una de las razones de tal ojeriza. Lo ilustro con el país que tiene el mayor mercado dentro del grupo de las naciones telenoveleras. Este panorama, sin embargo, ha sido observado exhaustivamente por muchas otras entidades, en varios países.
Podemos entender este dato como un porqué, ya que esa mayoría llevaría consigo una formación, unas tradiciones intelectuales y unas creencias sobre el mundo más basadas en modelos jerárquicos de poder, como suele ser propio de la naturaleza colectivista. Es decir, sus visiones pueden ignorar o rechazar una percepción concreta de las cosas: la de que pueden tener una naturaleza y un funcionamiento descentralizados y distribuidos. Quizá lo vean así porque juzgan ese tipo de arreglo demasiado desorganizado y caótico. Por lo tanto, injusto. Necesitado de doma.
En consecuencia, entienden que la organización de las cosas se da, por lo general, mediante estructuras centralizadas. Lo que sugeriría que ciertos tipos de orden estarían siempre comandados por alguien. Un villano o un héroe en la cima de un ecosistema en forma de pirámide. Ahí estaría, personificado, nuestro gigante.
En esa hipótesis, cuando sube el dólar, la culpa no es de la demanda, ni del descontrol fiscal, ni de la inseguridad jurídica: es del “mercado”, ese cruel caballero invisible que conspira contra el noble pueblo de La Mancha.
Como se sabe, el mercado no puede tratarse como una entidad, y mucho menos como un personaje o una sociedad secreta. Es un ecosistema en equilibrio dinámico. Un gran bazar de decisiones individuales, donde millones de agentes (personas o entidades), cada uno con sus propios intereses y estados de ánimo, ajustan el precio de las cosas según la información disponible. Intentar encontrar en todo ello una voluntad unificada y superior es tan delirante como culpar al viento de mover el molino.
Por desgracia, para quien prefiere ver el mundo como una estructura jerárquica de poder, argumentar desde una comprensión que contempla la descentralización resulta casi ofensivo. Si nadie manda, ¿a quién culpar? Y si no hay culpable, ¿cómo se escribe el titular?
La historia se vuelve más interesante cuando uno se da cuenta de que esta confusión es útil. La prensa, cuya salud financiera depende históricamente del mayor anunciante de su país, el gobierno, encontró en la demonización del mercado un excelente recurso retórico.
Convertirlo en enemigo externo es una forma elegante de ayudar a las autoridades a justificar sus errores. Es el villano perfecto: sin rostro, no concede entrevistas y no demanda a nadie. Así, cada irresponsabilidad fiscal se convierte en resistencia de los “especuladores”, y cada devaluación de la moneda, en culpa de las “fuerzas de Wall Street”. Una entidad tan abstracta como el Zeitgeist o la llamada “opinión pública”.
Es un relato de manual, en el que se crea al monstruo para atacarlo y, de paso, proponer más intervención estatal a fin de “proteger al país” del regreso de esa criatura. El ciclo se retroalimenta con una eficiencia admirable. ¡Don Quijote estaría satisfecho! El dragón imaginario es derrotado todos los días y, al día siguiente, renace para justificar una aventura más.
Un mercado que respira con ayuda de máquinas
También es cierto que algunos mercados no ayudan a mejorar su propia reputación. Reprimido, hiperregulado y monopolizado, el supuesto capitalismo de ciertas regiones, como América Latina y los países del Mediterráneo, parece más bien un atleta que entrena con medio pulmón. Pocos actores, mucha concentración y aún más burocracia. En un ambiente así de intervencionista, el mercado recuerda, en realidad, a un club cerrado. Una versión distorsionada del ecosistema. En ese cóctel privado con su lista restringida, los flujos están dominados por unos pocos gigantes, y el resto del país observa desde fuera, refunfuñando sobre la codicia de los grandes. Por eso esas ballenas despiertan la paranoia con la intensidad de Moby Dick. Es comprensible el sentimiento anticapitalista y “antiempresario” en ambientes así, pero vayamos novela por novela.
Mientras tanto, en lugares como Estados Unidos, ese famoso mercado es mucho menos esquizofrénico. No por casualidad el capital acaba corriendo hacia allí. Una red poderosa y más homogénea de agentes e intercambios. Millones de inversores de todos los tamaños, compitiendo por cada centavo, vuelven el sistema fluido, líquido, de “vasos comunicantes” y, en consecuencia, más sano. De hecho, más democrático.
La mayoría de los brasileños, turcos, griegos o mexicanos no invierte en acciones, no tiene bonos privados ni sigue índices de mercado*. Para el ciudadano medio, IBOV, BIST, ATHEX o BMV, sus respectivos índices bursátiles, suenan más a nombre de oficina pública que a indicador. Así, el mercado se convierte en un concepto lejano y, en cierto modo, en un órgano superior y central más, algo que existe en los telediarios, pero no en la vida real.
En el mercado estadounidense, por contraste, la oscilación de la bolsa afecta al ánimo nacional: jubilaciones, fondos de pensiones y ahorros dependen de ella. Un fuerte contraste con lugares donde la fluctuación de los activos a corto plazo afecta más a los titulares que a los bolsillos. Donde no hay experiencia directa, reinan los relatos.
Gigantes por todas partes: el mito nacional del enemigo invisible
El “mercado”, por tanto, cumple en el imaginario de algunos el mismo papel que cumplía el “imperialismo” en los años sesenta y setenta: es el villano que lo justifica todo. Sirve para explicar la inflación, el desempleo, el dólar caro y hasta el cambio climático, si hace falta. De paso, ofrece a la prensa y al gobierno un blanco común, algo que siempre los ayuda a mantener buenas relaciones comerciales e ideológicas entre sí.
El mercado es el verdadero héroe
En el siglo XVII, poco después de la muerte de Miguel de Cervantes, Holanda había creado las Compañías de las Indias Orientales y Occidentales (las primeras empresas de capital abierto de la historia, sostenidas por miles de accionistas individuales). Así, el principio de la descentralización financiera ya se mostraba superior a los monopolios estatales de las coronas ibéricas. Mientras los Países Bajos prosperaban bajo un modelo de capital disperso y responsabilidad compartida, Portugal y España, tierra del decadente hidalgo Don Quijote, se aferraban a sus Casas de Comercio (la Casa de Guinea, la Casa de la India y de Angola y la Casa de Contratación de Sevilla), entes burocráticos, todos rígidamente controlados por el rey, con monopolios estatales que asfixiaban la iniciativa privada en aquella fecunda época de expansión del comercio marítimo internacional.
El resultado, hoy, habla por sí solo. Mientras Holanda inventaba la bolsa de valores moderna y un modelo de gobernanza casi republicano en el comercio, los imperios ibéricos se ahogaban en el oro de las colonias, pero terminaban endeudados y políticamente autoritarios. En suma, el capital descentralizado produjo riqueza y libertad; el capital centralizado produjo dependencia y propaganda. Los latinoamericanos, por desgracia, heredaron más de la segunda tradición que de la primera.
En última instancia, el mercado (en su forma más líquida, homogénea y transparente) es la expresión más pura de la democracia moderna y no debe confundirse en modo alguno con el villano de esta novela. Ninguna asamblea, plebiscito o parlamento traduce de modo tan inmediato la voluntad y el sentimiento colectivos como el sube y baja de un activo. ¡El precio es información! (Friedrich Hayek, ensayo “The Use of Knowledge in Society”, publicado en 1945 en la American Economic Review.) En un mercado sano, cada inversor, por pequeño que sea, presiona al poder con su propio dinero, asignando o retirando sus recursos. El resultado aparece en tiempo real, sin mediación, censura ni retórica. Es el sufragio universal de los precios, al servicio de la aventura de todos y cada uno de los caballeros de esta historia nuestra. ¡No actuemos como locos!
Nota sobre las fuentes
Las cifras que sostienen el argumento anterior proceden de registros de custodia y de encuestas públicas, y miden cosas distintas en cada país, por lo que sirven para dar un orden de magnitud, no para una comparación exacta. En Brasil, la B3 contabilizaba 5,7 millones de CPF (números de contribuyente) de personas físicas en renta variable en el segundo trimestre de 2026, categoría que incluye fondos inmobiliarios, ETF y BDR, y no solo acciones. El Raio X do Investidor de Anbima muestra que el 36% de la población de 16 años o más invierte en algún producto financiero, pero la edición de 2023 indicaba que las acciones estaban presentes en apenas el 2% de la población total. En Turquía, la MKK, depositaria central del país, registraba 6,4 millones de inversores en acciones en abril de 2026, cifra inestable: según Türkiye Today, cayó de 8,34 millones en mayo de 2024 a 6,53 millones en junio de 2025. En Grecia, el informe de abril de 2026 de Euronext Athens indica una media mensual de 34.328 inversores activos a comienzos de año y una participación extranjera del 69,7% de la capitalización total. En México, los 27,7 millones de cuentas en casas de bolsa, de las que más del 96% pertenecen a una sola institución, miden cuentas digitales, no accionistas, y por eso no las convierto en proporción de la población, tanto más cuanto que el 74,1% de los activos de los fondos de inversión, según la AMIB, está en fondos de deuda.
Referencia
MICK, Jacques; LIMA, Samuel (coords.). Perfil do jornalista brasileiro: características demográficas, políticas e do trabalho de quem informa o país. Florianópolis: Insular; Universidade Federal de Santa Catarina (UFSC), 2021. Disponible en: https://perfildojornalista.ufsc.br/. Consultado el 25 oct. 2025.