Governi e stampa, proprio come Don Chisciotte, combattono coraggiosamente nemici che esistono solo nella loro immaginazione.
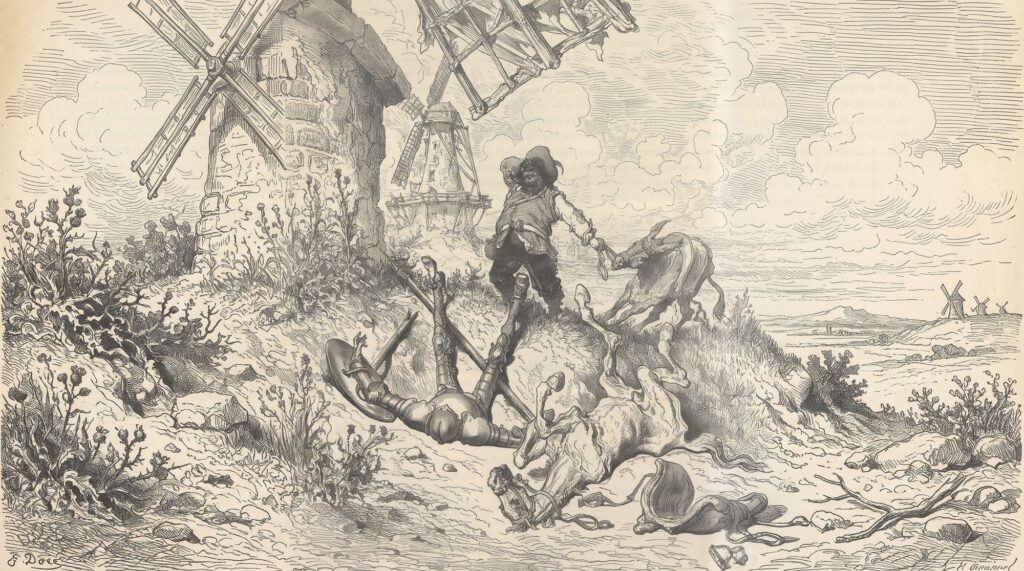
Sospetto che Miguel de Cervantes, il grande autore spagnolo, se fosse nato in questo secolo, avrebbe concepito Don Chisciotte come un parlamentare pieno di iniziative o come qualche commentatore “esperto” delle pagine economiche di un grande giornale. Immaginate con me il nostro eroe maldestro, che brandisce la penna contro il “mercato oppressore” o il “capitale speculativo”. Se conservasse la sfortuna che gli è propria, nascerebbe di certo in un paese latinoamericano e, senza mai rendersene conto, non dubiterebbe di combattere giganti mentre assale i mulini che fanno girare l’economia. Il suo grande nemico? Il dollaro!
In verità, questo mercato tanto personificato, che non è né cattivo né buono, è soltanto una moltitudine di persone che cercano di sopravvivere razionalmente in un mondo che, in generale, si ostina a trattarle da sospettate.
Addentriamoci nella fantasia: davanti a tanta diffidenza, c’è da aspettarsi che questo gigante, con stancante regolarità, si svegli nervoso. Soprattutto quando viene accusato di essere il cattivo del romanzo.
Curiosa coincidenza che paesi famosi in tutto il mondo per la loro creatività nelle telenovelas, come Brasile, Messico, Turchia, Venezuela o Colombia, siano anche tra i più abili nel trasformare l’economia nella cattiva di un feuilleton. Sarebbero tutti scenari perfetti per un adattamento aggiornato di quel capolavoro. In generale, perché adorano seguire la solita ricetta, che non manca mai di finire impiastricciata del melodramma che tutti hanno già visto innumerevoli volte. Per qualche ragione, credono che valga la pena rivederlo.
Guardate! I nostri notiziari politico-economici, non di rado, hanno tutti i personaggi per rendere omaggio a Cervantes in questo esercizio d’immaginazione: gli incompresi e, soprattutto, i coraggiosi e moralmente convinti, che tuttavia sbagliano completamente.
Secondo il progetto Profilo del giornalista brasiliano (UFSC, RETIJ e SBPJOR)*, per esempio, la maggior parte dei giornalisti brasiliani è di sinistra o di centro-sinistra (81%). Probabilmente è una delle ragioni di tanta ostilità. Lo illustro con il paese che ha il mercato più grande all’interno del gruppo delle nazioni delle telenovelas. Questo quadro, tuttavia, è stato osservato ampiamente da molti altri enti, in vari paesi.
Possiamo leggere questo dato come un perché: questa maggioranza porterebbe con sé una formazione, tradizioni intellettuali e convinzioni sul mondo più fondate su modelli gerarchici di potere, come tende a essere proprio della natura collettivista. In altre parole, le sue visioni possono ignorare o rifiutare una determinata percezione delle cose: quella secondo cui esse possono avere una natura e un funzionamento decentralizzati e distribuiti. Forse le vedono così perché giudicano questo tipo di assetto troppo disordinato e caotico. Quindi ingiusto. Da domare.
Di conseguenza, ritengono che l’organizzazione delle cose avvenga generalmente attraverso strutture centralizzate. Il che suggerirebbe che certi tipi di ordine siano sempre comandati da qualcuno. Un cattivo o un eroe, in cima a un ecosistema a forma di piramide. Ecco, personificato, il nostro gigante.
In questa ipotesi, quando il dollaro sale, la colpa non è della domanda, né del dissesto dei conti pubblici, né dell’incertezza giuridica: è del “mercato”, quel crudele cavaliere invisibile che cospira contro il nobile popolo della Mancia.
Come si sa, il mercato non può essere trattato come un’entità, tanto meno come un personaggio o una società segreta. È un ecosistema in equilibrio dinamico. Un grande bazar di decisioni individuali, dove milioni di agenti (persone o enti), ciascuno con i propri interessi e umori, regolano il prezzo delle cose in base alle informazioni disponibili. Cercare in tutto questo una volontà unica e superiore è delirante quanto incolpare il vento di far girare il mulino.
Purtroppo, per chi preferisce vedere il mondo come una struttura gerarchica di potere, argomentare a partire da una comprensione che contempla la decentralizzazione è quasi offensivo. Se nessuno comanda, a chi dare la colpa? E se non c’è un colpevole, come si scrive il titolo?
La storia si fa più interessante quando ci si accorge che questa confusione è utile. La stampa, la cui salute finanziaria dipende storicamente dal maggiore inserzionista del proprio paese, il governo, ha trovato nella demonizzazione del mercato un eccellente espediente retorico.
Trasformarlo in un nemico esterno è un modo elegante per aiutare le autorità a giustificare i propri errori. È il cattivo perfetto: senza volto, non rilascia interviste e non fa querele. Così ogni irresponsabilità di bilancio diventa resistenza degli “speculatori”, ogni svalutazione della moneta colpa delle “forze di Wall Street”. Un’entità astratta quanto lo Zeitgeist o la cosiddetta “opinione pubblica”.
È una narrazione da manuale: si crea il mostro per attaccarlo e, già che ci si è, proporre più intervento statale per “proteggere il paese” dal ritorno della creatura. Il ciclo si autoalimenta con un’efficienza ammirevole. Don Chisciotte ne sarebbe soddisfatto! Il drago immaginario viene sconfitto ogni giorno e, il giorno dopo, rinasce per giustificare un’altra avventura.
Un mercato che respira con le macchine
È anche vero che certi mercati non aiutano a migliorare la propria reputazione. Represso, iperregolamentato e monopolizzato, il presunto capitalismo di certe regioni, come l’America Latina e i paesi del Mediterraneo, sembra piuttosto un atleta che si allena con mezzo polmone. Pochi operatori, molta concentrazione e ancor più burocrazia. In un ambiente così interventista, il mercato ricorda in realtà un club esclusivo. Una versione distorta dell’ecosistema. In questo cocktail privato dalla lista ristretta, i flussi sono dominati da pochi giganti, e il resto del paese osserva da fuori, brontolando contro l’avidità dei grandi. Per questo quelle balene risvegliano una paranoia all’altezza di Moby Dick. Si capisce il sentimento anticapitalista e “anti-imprenditore” in ambienti del genere, ma parliamo di un romanzo alla volta.
Nel frattempo, in luoghi come gli Stati Uniti, questo famoso mercato è molto meno schizofrenico. Non per niente i capitali finiscono per correre lì. Una rete potente e più omogenea di agenti e scambi. Milioni di investitori di ogni dimensione, in concorrenza per ogni centesimo, rendono il sistema fluido, liquido, fatto di “vasi comunicanti” e, di conseguenza, più sano. Anzi, più democratico.
La maggior parte di brasiliani, turchi, greci o messicani non investe in azioni, non possiede obbligazioni societarie, non segue gli indici di mercato*. Per il cittadino medio, IBOV, BIST, ATHEX o BMV, i rispettivi indici di borsa, suonano più come nomi di uffici pubblici che di indicatori. Così il mercato diventa un concetto lontano e, in un certo senso, un ulteriore organo superiore e centrale, qualcosa che esiste nei telegiornali ma non nella vita reale.
Nel mercato americano, al contrario, le oscillazioni della borsa influenzano l’umore nazionale: pensioni, fondi pensione e risparmi ne dipendono. Un netto contrasto con luoghi in cui le fluttuazioni degli asset nel breve periodo incidono più sui titoli dei giornali che sulle tasche. Dove manca l’esperienza diretta, regnano le narrazioni.
Giganti dappertutto: il mito nazionale del nemico invisibile
Il “mercato”, quindi, svolge nell’immaginario di alcuni lo stesso ruolo che l’“imperialismo” svolgeva negli anni Sessanta e Settanta: è il cattivo che giustifica qualsiasi cosa. Serve a spiegare l’inflazione, la disoccupazione, il dollaro alto e perfino il cambiamento climatico, se necessario. Per giunta, offre alla stampa e al governo un bersaglio comune, cosa che li aiuta sempre a mantenere buoni rapporti commerciali e ideologici.
Il mercato è il vero eroe
Nel XVII secolo, poco dopo la morte di Miguel de Cervantes, l’Olanda aveva creato le Compagnie delle Indie Orientali e Occidentali (le prime società per azioni quotate della storia, sostenute da migliaia di azionisti individuali). Il principio della decentralizzazione finanziaria si dimostrava dunque già superiore ai monopoli statali delle corone iberiche. Mentre i Paesi Bassi prosperavano grazie a un modello di capitale diffuso e responsabilità condivisa, Portogallo e Spagna, patria del decaduto hidalgo Don Chisciotte, si ostinavano con le loro Case di Commercio (la Casa da Guiné, la Casa da Índia e de Angola e la Casa de Contratación di Siviglia), enti burocratici, tutti rigidamente controllati dal re, con monopoli statali che soffocavano l’iniziativa privata in quella feconda epoca di espansione del commercio marittimo internazionale.
Il risultato, oggi, parla da sé. Mentre l’Olanda inventava la borsa moderna e un modello di governo quasi repubblicano nel commercio, gli imperi iberici affogavano nell’oro delle colonie, ma finivano indebitati e politicamente autoritari. In breve, il capitale decentralizzato ha prodotto ricchezza e libertà; il capitale centralizzato ha prodotto dipendenza e propaganda. I latinoamericani, purtroppo, hanno ereditato più dalla seconda tradizione che dalla prima.
In ultima analisi, il mercato (nella sua forma più liquida, omogenea e trasparente) è l’espressione più pura della democrazia moderna e non deve in alcun modo essere confuso con il cattivo di questo romanzo. Nessuna assemblea, plebiscito o parlamento traduce in modo così immediato la volontà e il sentimento collettivi quanto il saliscendi di un titolo. Il prezzo è informazione! (Friedrich Hayek, saggio “The Use of Knowledge in Society”, pubblicato nel 1945 sulla American Economic Review.) In un mercato sano, ogni investitore, per quanto piccolo, fa pressione sul potere con il proprio denaro, investendo o ritirando le proprie risorse. Il risultato appare in tempo reale, senza mediazioni, censura o retorica. È il suffragio universale dei prezzi, al servizio dell’avventura di tutti e di ciascuno dei cavalieri di questa nostra storia. Non comportiamoci da pazzi!
Nota sulle fonti
I numeri che sostengono l’argomento qui sopra provengono da registri di custodia e da indagini pubbliche, e misurano cose diverse in ciascun paese: servono quindi a dare un ordine di grandezza, non a un confronto esatto. In Brasile, la B3 contava 5,7 milioni di CPF (codici fiscali) di persone fisiche investiti in prodotti a reddito variabile nel secondo trimestre del 2026, categoria che include fondi immobiliari, ETF e BDR, e non solo azioni. Il Raio X do Investidor di Anbima mostra che il 36% della popolazione dai 16 anni in su investe in qualche prodotto finanziario, ma l’edizione del 2023 indicava che le azioni erano presenti solo nel 2% della popolazione totale. In Turchia, la MKK, depositario centrale del paese, registrava 6,4 milioni di investitori in azioni ad aprile 2026, un numero instabile: secondo Türkiye Today, è sceso da 8,34 milioni a maggio 2024 a 6,53 milioni a giugno 2025. In Grecia, il rapporto di aprile 2026 di Euronext Athens indica una media mensile di 34.328 investitori attivi a inizio anno e una quota estera del 69,7% della capitalizzazione totale. In Messico, i 27,7 milioni di conti presso le società di intermediazione, di cui oltre il 96% appartiene a un’unica istituzione, misurano conti digitali, non azionisti, e per questo non li converto in quota della popolazione, anche perché il 74,1% degli attivi dei fondi d’investimento, secondo l’AMIB, è in fondi obbligazionari.
Riferimento
MICK, Jacques; LIMA, Samuel (coord.). Perfil do jornalista brasileiro: características demográficas, políticas e do trabalho de quem informa o país. Florianópolis: Insular; Universidade Federal de Santa Catarina (UFSC), 2021. Disponibile su: https://perfildojornalista.ufsc.br/. Consultato il 25 ott. 2025.